
El mercado argentino de biocombustibles llega al tramo decisivo del debate legislativo con una brecha cada vez más marcada entre sus dos principales segmentos. Mientras el bioetanol encadena años de crecimiento y alcanza nuevos máximos productivos, el biodiésel todavía se mantiene muy por debajo de los niveles registrados en los primeros años del régimen de cortes obligatorios.
La diferencia se vuelve más visible justo cuando el Congreso nacional discute una modificación de la Ley 27.640, que establece las reglas para la producción y comercialización de biocombustibles. Los datos de la Bolsa de Comercio de Rosario (BCR) muestran que el desempeño de ambos sectores no siguió el mismo camino.
Entre enero y julio de 2026, nuestro país produjo 621.000 toneladas de biodiésel, un 12% más que en igual período de 2025. Sin embargo, el incremento interanual no alcanza para modificar el panorama de fondo: el volumen acumulado en los primeros siete meses del año es el tercero más bajo de los últimos 17 años.
La comparación con el comienzo del régimen permite dimensionar la caída. En 2010, primer año de vigencia efectiva del esquema de cortes obligatorios establecido por la Ley 26.093, la producción de biodiésel se aproximaba al millón de toneladas. Una década y media después, y pese a que actualmente rige una tasa de corte obligatoria superior a la de aquel momento, la producción se encuentra 37% por debajo de aquel registro. En ese período, la caída promedio fue cercana al 3% anual.
Santa Fe pierde participación
La provincia de Santa Fe continúa siendo el principal polo productor de biodiésel del país, aunque su participación sobre el total nacional también se redujo. Durante los primeros siete meses de 2026 concentró el 56% de la producción, 15 puntos porcentuales menos que el promedio de la última década. Se trata, además, del segundo registro más bajo desde la entrada en vigencia del régimen de biocombustibles.
Buenos Aires se ubicó detrás, aunque con su menor nivel de producción de los últimos cuatro años. En sentido contrario, La Pampa alcanzó su mayor volumen en siete años, mientras que Entre Ríos y San Luis registraron sus máximos productivos desde 2019 y 2020, respectivamente.
El comportamiento del bioetanol presenta otra dinámica. La producción de este biocombustible acumula siete años consecutivos de crecimiento interanual hasta julio y encuentra uno de sus principales motores en el mayor uso del maíz como materia prima.
Como dato a tener en cuenta, la cosecha récord de maíz de la campaña 2025/26 también tuvo impacto sobre esta cadena. Según el informe de la BCR, el cereal representó el 65% de los insumos utilizados para producir bioetanol y permitió alcanzar un máximo histórico en el volumen de maíz destinado a la generación de energía.
Un mapa productivo diferente
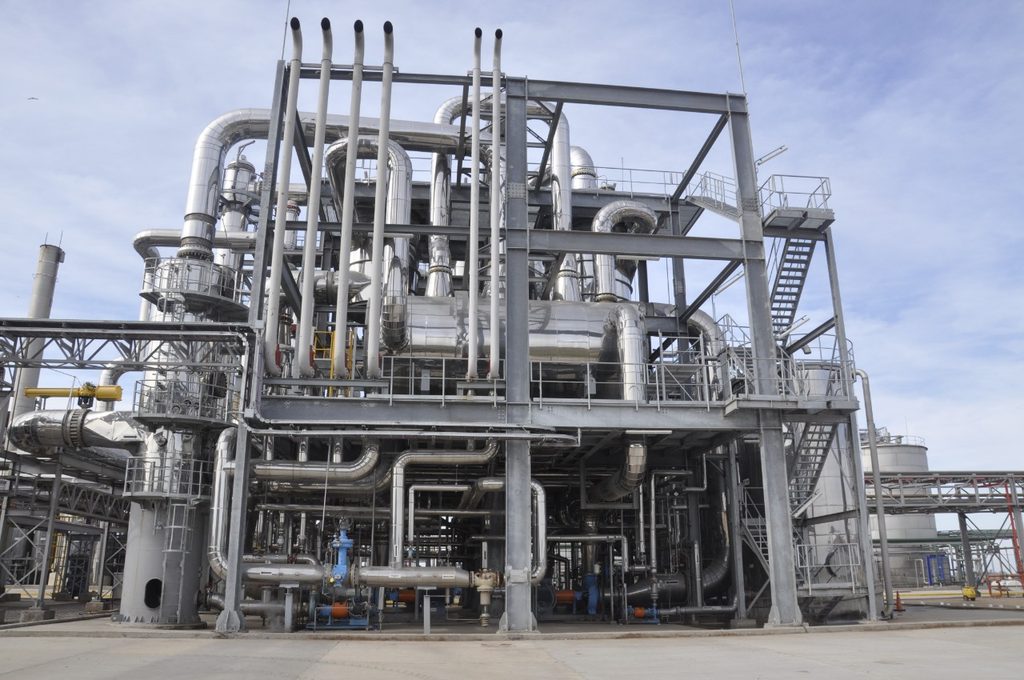
La producción de bioetanol también presenta una distribución geográfica distinta a la del biodiésel. Córdoba concentra el 50% de la elaboración nacional y utiliza exclusivamente maíz como materia prima. Tucumán aporta otro 20%, en este caso a partir de caña de azúcar.
El 30% restante se distribuye entre Jujuy, Salta, San Luis y Santa Fe. En los casos de Jujuy y Salta, utilizan caña de azúcar, mientras que las plantas de San Luis y Santa Fe producen bioetanol a partir de maíz.
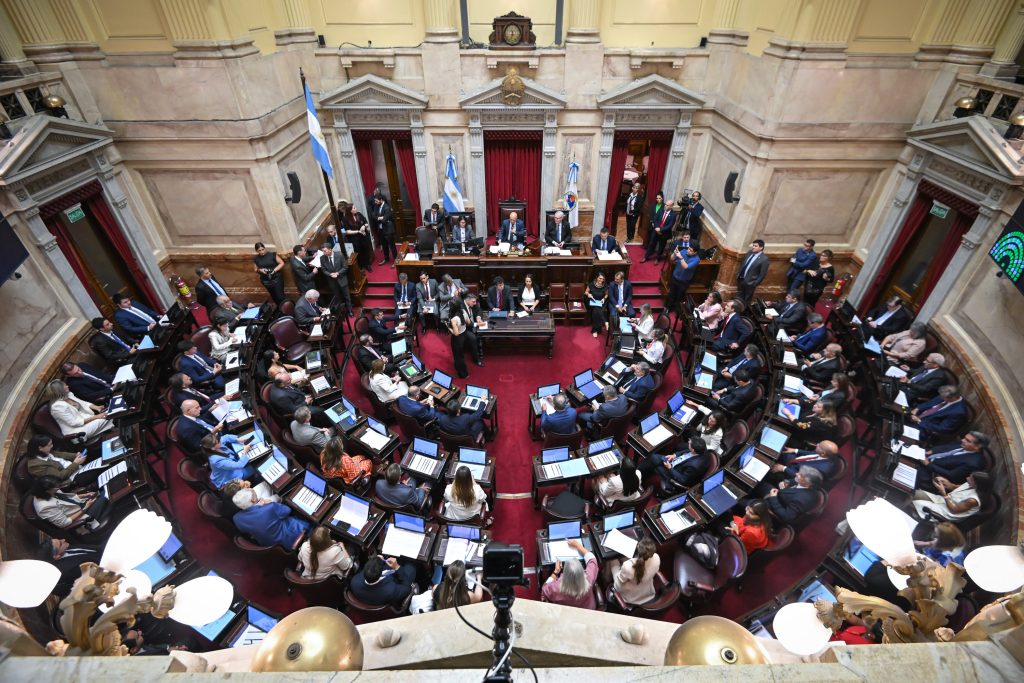
El contraste entre ambos segmentos forma parte del escenario que el Congreso deberá abordar con la reforma de la Ley 27.640. El Senado avanzó con un dictamen de mayoría que propone elevar el corte obligatorio de biodiésel del 5% al 7,5% y llevarlo al 10% un año después de la entrada en vigencia de la nueva normativa. Para el bioetanol, el proyecto mantiene inicialmente el corte obligatorio en el 12% y plantea elevarlo al 15% después de un año.
La discusión legislativa, de esta manera, se desarrolla sobre una cadena que muestra comportamientos productivos diferentes. El bioetanol viene acompañando el crecimiento de la disponibilidad de maíz y caña de azúcar y acumula siete años de expansión, mientras que el biodiésel continúa lejos de los volúmenes alcanzados durante los primeros años del régimen.
La definición del nuevo marco regulatorio deberá establecer las condiciones para incrementar los cortes y determinar cómo ese crecimiento se traduce en mayor producción para cada uno de los segmentos de la industria.